تعد معضلة تحويل الأموال وسحب المستحقات العقبة الأكبر التي تواجه أي مستقل أو صاحب مشروع رقمي؛ إذ إن اختيار الطريقة الخطأ قد يلتهم نسبة معتبرة من أتعابك الشهرية في صورة عمولات خفية وفروق صرف مجحفة. لذلك، فإن إيجاد بوابات الدفع الإلكتروني الأنسب يمثل الركيزة الأساسية لضمان استلام أرباح العمل الحر بسلاسة وأمان وبأعلى عائد صافٍ ممكن.
تتنوع الخيارات المتاحة في السوق الرقمي بين منصات عريقة تفرض شروطاً صارمة وبنوك رقمية حديثة تقدم أسعار صرف مطابقة للأسواق المالية، وتحديد الخيار الأمثل يعتمد على بلد إقامتك، طبيعة عملائك، والمنصات التي تستخدمها.
معايير اختيار بوابة الدفع المناسبة للمستقلين
قبل الاستقرار على بوابة محددة، يجب تقييم الخيارات المتاحة بناءً على معايير تشغيلية ومالية مباشرة تؤثر على مدخولك:
- رسوم التحويل وفروق أسعار الصرف (FX Margins): بعض البوابات تعلن عن رسوم تحويل منخفضة، لكنها تضيف هامش ربح غير معلن يصل إلى 3% عند تحويل العملة الأجنبية إلى عملتك المحلية.
- دعم الحسابات البنكية المحلية: مدى قدرة البوابة على إيداع الأموال مباشرة في حسابك البنكي المحلي بالعملة المحلية أو الأجنبية، وسرعة معالجة المعاملة.
- التوافق مع منصات العمل الحر: دعم البوابة المباشر لمنصات مثل Upwork وFiverr وFreelancer أو إمكانية إصدار فواتير مباشرة للعملاء المستقلين خارج المنصات.
- التوفر الجغرافي والامتثال القانوني: تجنب البوابات التي تفرض قيوداً مفاجئة على حسابات الشرق الأوسط وشمال أفريقيا أو تتطلب وثائق إقامة غير متاحة لديك.
- خيارات السحب المتعددة: توفير بطاقات دفع خصم مباشر (Debit Cards)، أو إمكانية السحب عبر الحساب البنكي، أو التحويل لمحافظ رقمية محلية.
أفضل بوابات الدفع الإلكتروني لاستلام أرباح العمل الحر
نستعرض هنا أبرز البوابات المالية المصممة لدعم المحترفين وأصحاب الأعمال الرقمية، مع تسليط الضوء على نقاط القوة والتحديات التشغيلية لكل منصة.
-
منصة بايونير (Payoneer): الخيار الأكثر شمولاً لمنصات العمل الحر
تظل بايونير المنصة الرائدة والأكثر انتشاراً بين المستقلين حول العالم؛ والسبب الرئيسي يعود إلى شراكاتها المتكاملة مع كبرى منصات العمل الحر العالمية ومواقع بيع المنتجات الرقمية.
- آلية العمل: توفر بايونير للمستخدم “حسابات استقبال بنكية محلية” (Receiving Accounts) بعملات متعددة تشمل الدولار الأمريكي، اليورو، الجنيه الإسترليني، والين الياباني، مما يتيح لك استلام مدفوعاتك عبر التحويلات البنكية المحلية داخل تلك الدول (مثل ACH في أمريكا وSEPA في أوروبا) وكأنك تمتلك حساباً مصرفياً هناك.
- المزايا الرئيسية:
-
- ربط فوري وشبه مجاني مع معظم منصات العمل الحر الكبرى.
-
- إمكانية إصدار بطاقة ماستركارد بلاستيكية أو افتراضية للشراء والسحب المباشر من الصرافات.
-
- إرسال طلبات دفع وفواتير مباشرة للعملاء المستقلين وإتاحة الدفع عبر البطاقات الائتمانية.
- نقاط الضعف:
-
- رسوم سنوية للحساب إذا لم يحقق حركة مالية تتجاوز 2000 دولار خلال 12 شهراً (عادة 29.95 دولار).
-
- عمولة سحب إلى البنك المحلي تتراوح حول 2% فوق سعر الصرف الأساسي.
-
منصة وايز (Wise): الشفافية المطلقة وأقل عمولات الصرف
تعد منصة وايز (المعروفة سابقاً باسم TransferWise) الخيار المفضل للمستقلين المحترفين الباحثين عن تقليل خسائر فروق الصرف إلى أدنى حد ممكن.
- آلية العمل: تعتمد وايز على سياسة سعر الصرف الحقيقي (Mid-market rate)، وهي الأسعار ذاتها التي تراها على محركات مثل Google أو Reuters دون إضافة هوامش ربحية خفية، مع فرض رسوم معالجة واضحة وثابتة يتم توضيحها مسبقاً قبل إتمام المعاملة.
- المزايا الرئيسية:
-
- توفير تفاصيل حسابات بنكية حقيقية بأكثر من 8 عملات دولية رئيسية.
-
- شفافية كاملة في احتساب الرسوم وتكلفة التحويل الصافية.
-
- دعم التحويل المباشر إلى الحسابات البنكية المحلية في أغلب الدول العربية برسوم منخفضة وسرعة فائقة.
- نقاط الضعف:
-
- توقف إصدار تفاصيل الحسابات البنكية الجديدة لبعض المقيمين في بعض دول المنطقة العربية مؤخراً طبقاً لتحديثات الامتثال التنظيمي.
-
- غير مرتبطة بشكل مباشر كبوابة افتراضية في بعض مواقع العمل الحر القديمة، مما يتطلب السحب إليها كحساب بنكي أمريكي خارجي.
-
منصة باي بال (PayPal): الحضور العالمي والأمان المعترف به
يعد باي بال الاسم الأكثر ثقة لدى العملاء على مستوى العالم؛ مما يجعله وسيلة أساسية لا غنى عنها خاصة إذا كنت تتعامل مع عملاء أفراد أو شركات لا تفضل التحويلات البنكية.
- آلية العمل: يتيح استلام الأموال بمجرد مشاركة بريدك الإلكتروني مع العميل، مع توفير حماية للمشتري والبائع ضد النزاعات المالية.
- المزايا الرئيسية:
-
- ثقة مطلقة لدى العملاء وسهولة تامة في إتمام الدفع.
-
- ربط سهل بالمواقع والمتاجر الإلكترونية الخاصة لمن يقدم خدماته عبر بوابته الخاصة.
- نقاط الضعف:
-
- رسوم استلام مرتفعة نسبياً تبدأ من 4.4% تقريباً مضافاً إليها مبلغ ثابت لكل معاملة.
-
- فرض سعر صرف إجباري مرتفع ومجحف عند تحويل العملة الأجنبية إلى العملة المحلية للحساب البنكي.
-
- سياسات صارمة بخصوص تجميد الحسابات والأرصدة (Holds) لفترات قد تصل إلى 180 يوماً عند رصد أي نشاط مالي جديد أو غير معتاد.
-
منصات الدفع المباشر والبطاقات الافتراضية: سترايب وحلول الدفع للشركات
إذا كنت تدير عملك كوكالة مصغرة (Micro-Agency) أو تقدم خدمات استشارية مباشرة ولديك كيان تجاري مسجل (سواء محلياً أو عبر تأسيس شركة رقمية مثل LLC في الولايات المتحدة أو المملكة المتحدة):
- Stripe: أفضل بوابة لمعالجة المدفوعات عبر موقعك مباشرة ببطاقات الائتمان، بعمولة منخفضة وتجربة مستخدم لا تشوبها شائبة، لكنها تتطلب سجلاً تجارياً وحساباً بنكياً في الدول المدعومة.
- Elevate Pay: بنك رقمي صاعد مصمم خصيصاً للمستقلين في الأسواق الناشئة، يوفر حساباً بنكياً أمريكياً مجانياً مدعوماً من بنك Bangor ومؤمناً من قبل FDIC، مع إمكانية السحب المحلي بتكلفة منخفضة.
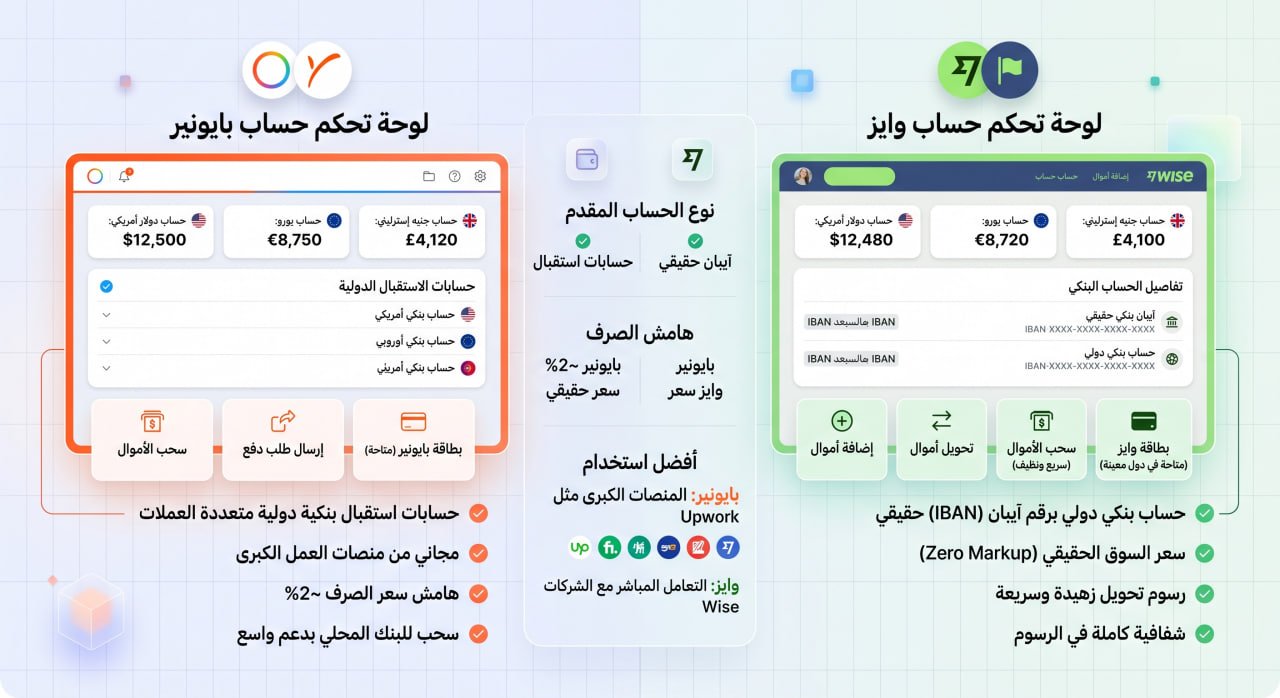
مقارنة تفصيلية بين بوابات الدفع الإلكتروني الرائدة
يقدم الجدول التالي تحليلاً رقمياً شاملاً لأبرز مزايا وعيوب وتكاليف البوابات الثلاث الأكثر استخداماً في العالم العربي:
| المعيار | بايونير (Payoneer) | وايز (Wise) | باي بال (PayPal) |
| نوع الحساب المقدم | حسابات استقبال بنكية دولية متعددة العملات | حسابات بنكية دولية برقم آيبان (IBAN) | محفظة إلكترونية مرتبطة بحساب بنكي/بطاقة |
| رسوم استلام الأموال | مجاني من منصات العمل؛ حتى 3% عبر بطاقات الدفع | مجاني للتحويلات المحلية؛ رسوم زهيدة لبعض التحويلات | تبدأ من 3.9% إلى 4.4% + رسم ثابت لكل معاملة |
| هامش سعر الصرف (FX) | يبلغ نحو 2% فوق سعر السوق | سعر السوق الحقيقي (Zero Markup) بدون هوامش | مرتفع (يتراوح عادة بين 3% إلى 4.5% فوق سعر الصرف) |
| السحب للبنك المحلي | مدعوم لأغلب البنوك العربية (بالدولار أو العملة المحلية) | مدعوم لغالبية الدول بسرعة فائقة ورسوم منخفضة | مدعوم عبر فيزا أو حساب بنكي محلي (حسب الدولة) |
| بطاقة دفع سحب مباشر | متاحة (ماستركارد بلاستيكية ورقمية) | متاحة رقمياً وبلاستيكياً (تخضع للدول المدعومة) | متاحة في بعض الأسواق الدولية فقط |
| أفضل استخدام | المستقلون على Upwork وFiverr ومنصات العمل الحر | التعامل المباشر مع العملاء والشركات الدولية | العملاء الأفراد والصفقات السريعة الصغيرة |
استراتيجيات ذكية لتقليل عمولات التحويل وسحب الأموال
تتراكم العمولات الصغيرة بمرور الوقت لتشكل مبالغ طائلة مقتطعة من أتعابك السنوية. فيما يلي ممارسات عملية لتقليل هذه التكاليف:
- تجنب السحب الدوري المتكرر للمبالغ الصغيرة:
تفرض معظم البوابات رسوماً ثابتة عند كل حركة سحب؛ لذلك فإن تجميع أرباحك وسحبها مرة أو مرتين شهرياً يوفر مبالغ معتبرة مقارنة بالسحب الأسبوعي. - استخدم الحسابات البنكية الدولارية المحلية:
إذا كان نظام بلدك البنكي يتيح فتح حسابات بالدولار أو اليورو، فاسحب أرباحك بنفس عملة البوابة لتجنب هوامش التحويل الإجبارية للبوابة، ثم استبدل العملة محلياً بسعر الصرف الرسمي للبنوك. - تحميل العميل جزءاً من رسوم الدفع:
في العقود المباشرة خارج المنصات، اذكر بوضوح في عروض الأسعار أن القيمة المذكورة صافية، أو اقترح وسائل دفع مثل التحويلات البنكية المباشرة عبر Wise لتقليل تكلفة الطرفين. - تفعيل السحب المباشر بعملة الحساب على باي بال:
إذا كنت تسحب من PayPal إلى بطاقة فيزا، تواصل مع الدعم الفني للبوابة واطلب تغيير عملة بطاقتك المسجلة إلى الدولار لكي يتوقف النظام عن إجراء تحويل عملة إجباري بسعره المرتفع.
خطوتك التالية لتحسين أرباحك
اختيارك لبوابة الدفع المناسبة لا يتعلق فقط بإمكانية سحب الأموال، بل يمثل قراراً مالياً استراتيجياً يحدد صافي عوائدك من عملك المضني. إن الاعتماد على منصة واحدة يعرضك لمخاطر التوقف والرسوم المرتفعة؛ لذلك فإن أفضل ممارسة يتبعها كبار المستقلين هي الجمع بين حلين: اعتماد بايونير لسحب مستحقات منصات العمل الكبرى، واستخدام وايز لاستقبال تحويلات العملاء المباشرين بأقل رسوم ممكنة.
راجع حساباتك الحالية، قارن الرسوم التي دفعتها خلال الأشهر الماضية، وافتح حساباً بديلاً اليوم لضمان احتفاظك بكل دولار تستحقه من جهدك في العمل الحر.
يختلف الموقف القانوني باختلاف الدولة وقوانينها الضريبية؛ حيث تطلب العديد من الدول العربية والأجنبية حالياً الإفصاح عن الدخل المتحقق من العمل الحر وفتح ملف ضريبي للمستقلين، بينما تعفي بعض الدول الدخل المتأتي بالعملة الصعبة من الخارج. ينصح دائماً باستشارة خبير ضرائب محلي.
يطبق باي بال هامش تحويل عملة داخلي (Currency Conversion Spread) يتراوح عادة بين 3% إلى 4% لتعويض مخاطر تقلب العملات ولتحقيق هوامش ربحية، وهو سبب تفضيل الكثيرين لبدائل مثل وايز التي تعتمد السعر الحقيقي دون زيادات.
نعم؛ توفر بعض البوابات مثل بايونير بطاقات ماستركارد تمكنك من سحب أموالك مباشرة عبر ماكينات الصراف الآلي (ATM) المحلية، كما يمكن في بعض الدول ربط البوابات بمحافظ الهاتف المحمول أو بطاقات الخصم المسبق الدفع مثل كروت ميزة أو البريد في مصر.
تعد منصة بايونير الخيار الأسهل والأشمل للمبتدئين نظراً لربطها المباشر بمعظم منصات الفريلانس العالمية دون تعقيدات بنكية، وسهولة سحب الأموال منها إلى الحسابات المصرفية المحلية في معظم الدول العربية.